Pertes de gains professionnels futurs : calcul et capitalisation
Les PGPF réparent la perte de revenus après consolidation lorsque les séquelles empêchent de reprendre, imposent un temps partiel, réduisent durablement la rémunération ou interrompent une carrière.
Mis à jour le
Ce guide porte sur les revenus perdus après la consolidation. Les autres conséquences sur votre carrière relèvent notamment de l’incidence professionnelle.
- La comparaison porte sur la trajectoire professionnelle probable sans accident et les revenus réellement accessibles après consolidation.
- Inaptitude ou licenciement ne suffisent pas : il faut établir leur lien causal avec les séquelles imputables.
- Les PGPF compensent une perte de revenus ; l’incidence professionnelle répare d’autres conséquences comme pénibilité, dévalorisation ou perte de chance de carrière.
Sommaire de la page
- Quand existe-t-il une perte de gains futurs ?
- Construire le revenu de référence et la trajectoire probable
- Capitalisation, durée et retraite
- Distinguer PGPF et incidence professionnelle
- Quelles preuves conserver en priorité ?
- Les étapes à organiser
- Quels postes d’indemnisation examiner ?
- Guides directement liés à cette situation
- Le rôle de l’avocat dans la preuve des pertes futures
- Réponses pratiques
- Faire analyser votre situation
Cette page porte sur la perte de revenus après consolidation, capitalisée sur la durée de la vie active ou au-delà. Elle complète la nomenclature Dintilhac sans s’y substituer, et suppose une méthode de calcul distincte de celle des pertes déjà subies.
Quand existe-t-il une perte de gains futurs ?
Après consolidation, la perte doit être reliée aux séquelles et comparée à une trajectoire professionnelle démontrable. Les affaires portant sur 24 385 € après une diplopie ayant affecté l’activité professionnelle et 49 133 € après un accident de chariot élévateur avec incidence professionnelle illustrent la nécessité de séparer perte de gains et incidence professionnelle. Leurs montants et conclusions restent strictement attachés à leurs faits. Elle peut résulter de tout dommage corporel grave : accident de transport en commun, accident de la vie ou agression indemnisée par la CIVI.
Le poste peut résulter d’une impossibilité totale de travailler, d’une reprise à temps partiel, d’un reclassement moins rémunéré, d’une perte d’activité indépendante ou d’une succession de périodes de chômage imputables aux restrictions.
La date de consolidation marque le point de départ. Les pertes antérieures relèvent des PGPA. Les changements de secteur, licenciements économiques ou événements de carrière étrangers à l’accident doivent être isolés.
Après un accident de la route, ce poste se réclame à l’assureur du véhicule impliqué, dans les conditions de la loi Badinter : voir la page avocat accident de la route.
Besoin d’un avocat ? Maître Lionel SARFATI, avocat en dommage corporel à Marseille depuis 2011, défend exclusivement les victimes, face aux assureurs comme devant les tribunaux du ressort de la cour d’appel d’Aix-en-Provence. Premier rendez-vous gratuit : décrire ma situation.
Construire le revenu de référence et la trajectoire probable
Le revenu antérieur constitue un point de départ, mais une carrière n’est pas figée. Diplômes, ancienneté, promotions engagées, conventions collectives, évolution de l’entreprise et parcours de collègues comparables peuvent étayer une progression raisonnable.
Les hypothèses doivent rester prudentes et documentées. Une simple ambition ne suffit pas, mais l’absence de certitude absolue ne doit pas effacer une chance professionnelle sérieuse.
Capitalisation, durée et retraite
Une perte annuelle future peut être capitalisée selon un barème tenant compte de la durée et d’un taux financier. Il faut déterminer si la perte est temporaire, jusqu’à un âge de départ, ou viagère lorsque les droits à retraite sont affectés.
Le calcul doit intégrer les revenus réellement perçus, pensions imputables et perspectives de reprise. Une rente et un capital n’ont pas les mêmes effets de sécurité et d’actualisation.
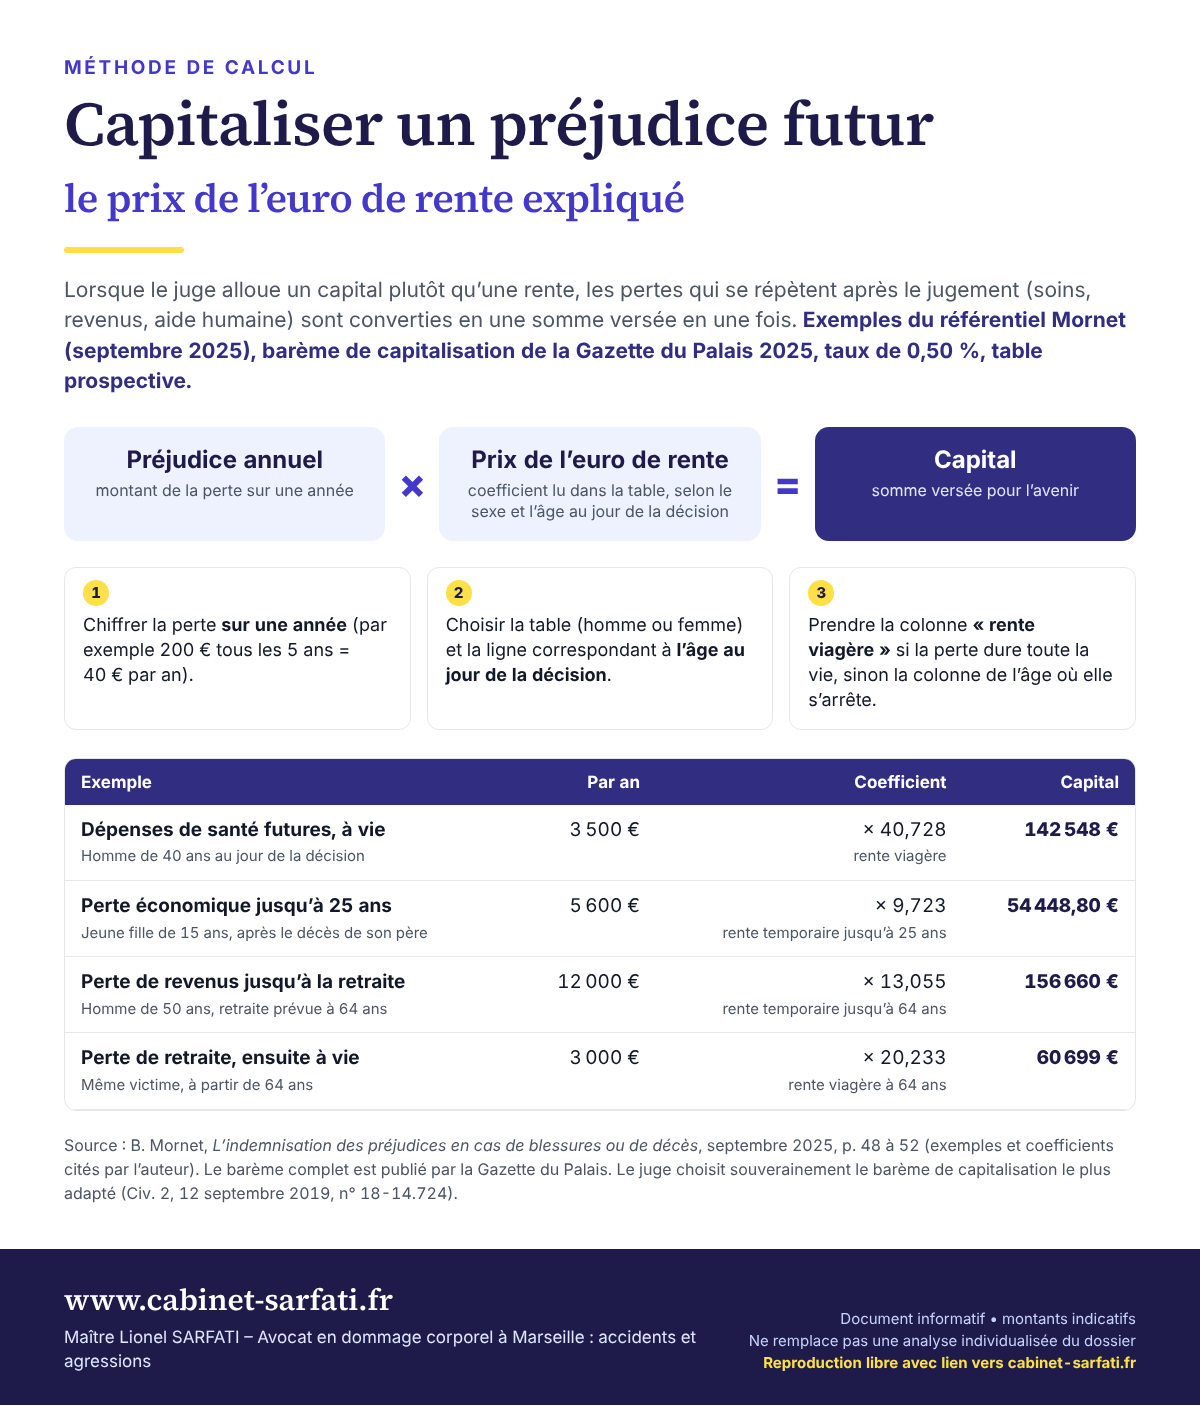
Comment capitaliser une perte future ? Le prix de l’euro de rente
Lorsque le juge alloue un capital plutôt qu’une rente, la perte future est d’abord chiffrée sur une année, puis multipliée par un coefficient, le prix de l’euro de rente, lu dans une table de capitalisation selon le sexe et l’âge de la victime au jour de la décision : colonne « rente viagère » si la perte dure toute la vie, colonne de l’âge de fin sinon.
Distinguer PGPF et incidence professionnelle
Les PGPF réparent la différence de revenus. L’incidence professionnelle vise notamment la pénibilité, la dévalorisation sur le marché, la perte de chance de promotion, l’abandon d’un métier ou la nécessité d’une reconversion.
Les deux postes peuvent coexister s’ils indemnisent des conséquences distinctes. Une présentation globale risque la double indemnisation ou l’oubli d’un aspect non salarial.
Quelles preuves conserver en priorité ?
Pièces utiles
- revenus et carrière avant l’accident
- avis d’inaptitude et restrictions
- recherches de reclassement et licenciement
- revenus après consolidation
- droits à retraite et hypothèses de carrière documentées
Erreurs à éviter
- attendre que les preuves temporaires disparaissent ;
- signer une transaction sans connaître son effet définitif ;
- réduire le dossier aux seules factures médicales ;
- confondre la consolidation avec la guérison ;
- laisser expirer un délai indiqué dans une notification.
Les étapes à organiser
- Étape 1. Démontrer le lien entre séquelles et perte professionnelle.
- Étape 2. Comparer deux trajectoires : sans accident et après accident.
- Étape 3. Déduire les revenus et prestations imputables.
- Étape 4. Capitaliser la perte sur une durée justifiée sans confondre l’incidence professionnelle.
Les PGPF s’appuient sur les conclusions de l’expertise médicale quant à l’aptitude professionnelle future, puis sur une méthode de capitalisation. L’offre de l’assureur doit être examinée avec une attention particulière sur le barème de capitalisation retenu. Aucun montant ne peut être garanti avant l’étude complète du dossier.
Quels postes d’indemnisation examiner ?
Le chiffrage s’organise à partir de la nomenclature Dintilhac. Selon le dossier, il peut comprendre les dépenses de santé, les pertes de gains actuels, les pertes de gains futurs, l’aide humaine, le déficit fonctionnel temporaire, les souffrances, le déficit permanent, le préjudice esthétique, l’agrément, le préjudice sexuel ou l’incidence professionnelle.
La pension d’invalidité ou la rente accident du travail, lorsqu’elles sont attribuées, s’imputent sur le PGPF selon des règles précises qui dépendent de leur nature et de leur fondement : leur seule existence ne réduit pas mécaniquement le poste à due concurrence.
Guides directement liés à cette situation
Sources officielles vérifiées au 18 août 2026 : Rapport Dintilhac : nomenclature des préjudices.
Le rôle de l’avocat dans la preuve des pertes futures
La projection doit relier les séquelles à l’inaptitude, au temps de travail, à l’évolution de carrière et à la retraite, puis distinguer les PGPF de l’incidence professionnelle.
Cette analyse complète le guide des postes de préjudice corporel.
Réponses pratiques
À partir de quand calcule-t-on les PGPF ?
À partir de la consolidation. Les pertes antérieures relèvent des PGPA.
L’inaptitude suffit-elle à prouver la perte ?
Non. Il faut relier l’inaptitude aux séquelles imputables et démontrer ses conséquences économiques.
PGPF et incidence professionnelle peuvent-elles se cumuler ?
Oui si elles réparent des conséquences distinctes et sans double compte.
Pourquoi capitaliser ?
La capitalisation convertit une perte périodique future en capital en tenant compte de sa durée et d’un coefficient financier.
Faire analyser votre situation
Le premier échange permet d’évaluer si une perte de revenus future est prévisible et comment la documenter.
Décision expliquée : l’absence d’obligation de minimiser le dommage et ses limites.