Offre d’indemnisation insuffisante : comment un avocat la conteste et la négocie
Une offre d’indemnisation se vérifie poste par poste : elle doit reprendre les conclusions de l’expertise médicale, chiffrer chaque préjudice retenu et déduire correctement les prestations versées par les organismes sociaux. Avant de l’accepter, comparez-la au rapport d’expertise, à vos justificatifs et à la nomenclature Dintilhac : un poste omis ou sous-évalué peut justifier une contestation ou une négociation. Viser la meilleure indemnisation possible suppose ce contrôle avant toute signature : après un accident de la circulation, la victime ne dispose que de quinze jours pour dénoncer une transaction conclue.
- Ne comparez pas seulement le total : contrôlez chaque poste et les hypothèses de calcul.
- Vérifiez que l’expertise tient compte de toutes les séquelles et de votre situation professionnelle.
- Une offre définitive engage durablement ; demandez une analyse avant de signer une transaction.
Sommaire de la page
- Pourquoi le montant total ne suffit pas
- Offre provisionnelle ou offre définitive
- Les vérifications essentielles
- Comment obtenir une meilleure indemnisation après une offre insuffisante ?
- L’accompagnement de Maître Lionel SARFATI
- Les omissions les plus coûteuses dans une offre
- La créance de la CPAM : vérifier ce qui vous revient réellement
- Questions sur l’offre d’indemnisation de l’assureur
- Pourquoi faire analyser l’offre par un avocat ?
- Faire analyser votre situation
Pourquoi le montant total ne suffit pas
Une offre d’indemnisation est la traduction financière d’un rapport médical et d’un raisonnement juridique. Un total peut sembler satisfaisant tout en reposant sur une durée de déficit temporaire trop courte, un taux de séquelles contestable, un besoin d’aide sous-évalué ou l’absence d’incidence professionnelle. L’analyse doit reprendre chaque poste de la nomenclature Dintilhac. Le raisonnement vaut aussi pour l’offre de l’assureur de responsabilité civile après un accident de la vie.
Il faut distinguer les préjudices patrimoniaux — frais, pertes de gains, aide humaine, dépenses futures — des préjudices extrapatrimoniaux comme les souffrances, le déficit fonctionnel ou le préjudice esthétique. L’assureur peut aussi déduire les prestations d’organismes sociaux : ces imputations doivent être vérifiées pour éviter une double déduction.
Besoin d’un avocat ? Maître Lionel SARFATI, avocat des victimes de dommage corporel à Marseille depuis 2011, défend exclusivement les victimes, face aux assureurs comme devant les tribunaux du ressort de la cour d’appel d’Aix-en-Provence. Premier rendez-vous gratuit : décrire ma situation.
Offre provisionnelle ou offre définitive
Tant que l’état de santé n’est pas consolidé, l’assureur ne peut généralement pas chiffrer définitivement les séquelles. Il peut alors proposer une avance. Cette provision avant consolidation ne doit pas solder le dossier. Après consolidation, l’offre définitive doit couvrir les conséquences passées et futures du dommage.
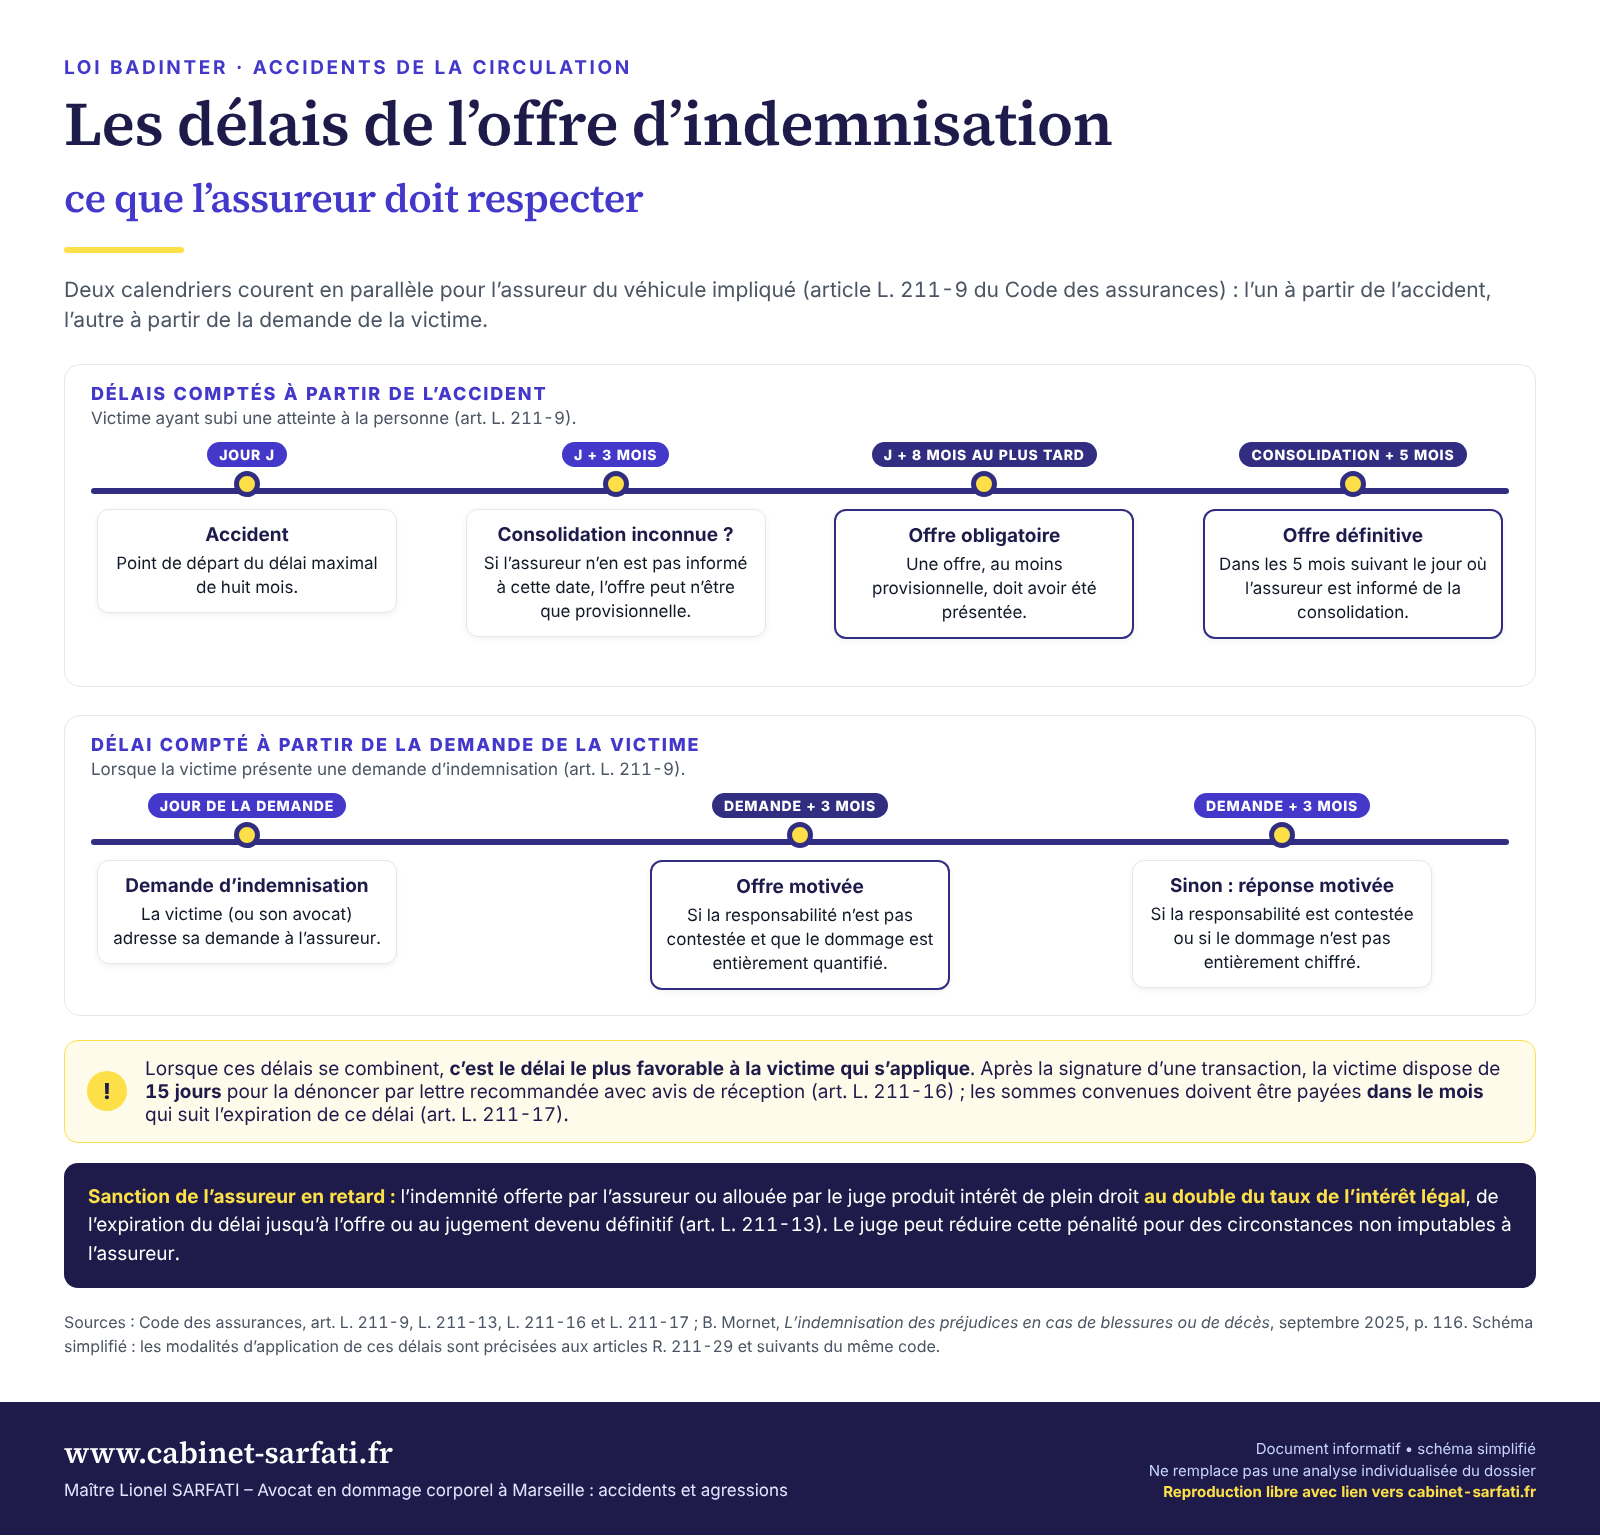
Dans les accidents de la circulation, l’article L. 211-9 du Code des assurances prévoit plusieurs échéances. Lorsque la responsabilité n’est pas contestée et que le dommage est entièrement quantifié, l’assureur présente une offre motivée dans les trois mois de la demande. Si la responsabilité est rejetée ou incertaine, ou si le dommage n’est pas entièrement chiffré, il doit répondre de manière motivée dans le même délai.
Pour la victime ayant subi une atteinte à la personne, une offre doit en tout état de cause être faite dans le délai maximal de huit mois à compter de l’accident. Elle peut être provisionnelle si l’assureur n’a pas été informé de la consolidation dans les trois mois de l’accident. L’offre définitive doit alors intervenir dans les cinq mois suivant l’information de la consolidation. Le délai le plus favorable à la victime s’applique.
Si l’offre n’est pas faite dans les délais, l’article L. 211-13 prévoit que le montant de l’indemnité offerte par l’assureur ou allouée par le juge produit de plein droit intérêt au double du taux légal, de l’expiration du délai jusqu’à l’offre ou au jugement devenu définitif, sous réserve du pouvoir du juge prévu par le texte. Consultez l’analyse dédiée au doublement des intérêts en cas d’offre tardive.
Une offre manifestement insuffisante ou incomplète peut être assimilée à une absence d’offre et justifier le doublement des intérêts prévu par l’article L. 211-13 (Cass. 2e civ., 9 décembre 2010, n° 09-72.393, publié au Bulletin). En revanche, l’offre de l’assureur ne peut porter sur des chefs de préjudice qu’il ignore : le doublement a été écarté lorsque l’existence de certains chefs de préjudice n’avait été révélée que par une expertise postérieure à l’offre (Cass. 2e civ., 13 septembre 2018, n° 17-22.727, publié au Bulletin).
Les vérifications essentielles
- Le rapport d’expertise : les doléances, soins, périodes d’incapacité et séquelles sont-ils complets ?
- La situation professionnelle : pertes de revenus, pénibilité, déclassement ou carrière freinée sont-ils documentés ?
- L’aide humaine : les besoins avant et après consolidation sont-ils évalués sans exiger une facture lorsqu’un proche a aidé ?
- Les bases de calcul : barèmes, taux horaires, capitalisation et durée sont-ils adaptés au dossier ? Les sommes proposées peuvent être comparées aux fourchettes indicatives du référentiel Mornet.
- Les recours des tiers payeurs : les prestations sociales sont-elles imputées sur les bons postes ?
Comment obtenir une meilleure indemnisation après une offre insuffisante ?
Une offre d’indemnisation insuffisante ne doit pas nécessairement être acceptée. Pour obtenir une meilleure indemnisation, il convient d’examiner précisément les conclusions médico-légales, de vérifier chaque poste de préjudice et d’identifier les éventuelles omissions ou sous-évaluations de l’assureur.
Une contre-proposition argumentée, accompagnée des justificatifs nécessaires, peut permettre d’obtenir une réévaluation amiable. Lorsque les négociations échouent, une procédure judiciaire peut être envisagée afin de faire reconnaître l’ensemble des préjudices indemnisables et de rechercher une réparation intégrale. Le même travail s’impose face à l’offre de l’assureur d’un transporteur après une chute dans un bus ou un tram, comme face à la proposition du Fonds de garantie après une agression.
Un dossier d’accident de la route jugé à Marseille illustre l’intérêt de ce contrôle : après une offre initiale de 35 925 €, le tribunal a fixé l’indemnisation du préjudice corporel à 68 062,06 €. Cet écart tient aux circonstances et aux preuves de cette affaire ; il ne préjuge pas du résultat d’un autre dossier.
L’accompagnement de Maître Lionel SARFATI
Maître Lionel SARFATI reprend l’offre ligne par ligne, la confronte au rapport d’expertise et aux décisions comparables, puis explique les marges de négociation. Son intervention couvre aussi la préparation de l’expertise médicale, car une offre insuffisante trouve souvent son origine dans un rapport incomplet.
L’outil « Votre indemnisation » après expertise explique comment le rapport, les preuves et le chiffrage s’articulent. Si l’offre vient de votre propre compagnie après une collision causée par un tiers, consultez l’explication du rôle de l’assureur mandaté dans la convention IRCA. Les résultats publiés et anonymisés illustrent les difficultés rencontrées sans garantir qu’un autre dossier aboutira au même montant.
Les délais de l’offre d’indemnisation après un accident de la circulation
Après un accident de la circulation, deux calendriers courent en parallèle : l’un à partir de l’accident, l’autre à partir de la demande de la victime. Lorsque ces délais se combinent, c’est le plus favorable à la victime qui s’applique.
Les omissions les plus coûteuses dans une offre
Une offre peut reprendre correctement le déficit fonctionnel permanent tout en sous-évaluant ce qui structure la vie future. Il faut notamment contrôler l’aide humaine, les pertes de gains, l’incidence professionnelle, les frais de logement ou de véhicule adapté, les dépenses de santé futures, le préjudice d’agrément, sexuel et d’établissement.
Comparer les hypothèses, pas seulement les totaux
Deux calculs différents peuvent aboutir à un total voisin. Il faut donc vérifier la durée retenue, le nombre d’heures d’assistance, le coût horaire, le revenu de référence, le barème de capitalisation, le partage de responsabilité et les créances des organismes sociaux.
Réserves et quittance
Une formule générale peut avoir des effets importants. Avant signature, il faut identifier les préjudices soldés, ceux expressément réservés et le traitement d’une aggravation. La question n’est pas seulement « combien ? », mais « pour quoi, sur quelles bases et avec quelles renonciations ? ».
Si l’état n’est pas stabilisé, une provision complémentaire est souvent plus adaptée qu’une transaction définitive.
La créance de la CPAM : vérifier ce qui vous revient réellement
Que réclame la CPAM sur votre indemnisation ?
La caisse peut avoir réglé des soins, des indemnités journalières, une pension, une rente ou des frais futurs en lien avec le dommage. Son état de débours récapitule ces prestations. Il ne s’agit pas d’une facture adressée personnellement à la victime : la créance s’exerce contre le responsable ou son assureur dans la limite des règles de recours et des postes correspondants.
Trois montants doivent rester distincts. Le dommage global représente l’évaluation de tous les préjudices. La créance recense les prestations récupérables de l’organisme. Le solde victime correspond à la part qui lui est versée après imputation, sous réserve de ses droits propres. Une offre qui n’affiche que le dernier chiffre ne permet pas de vérifier si la caisse a été imputée sur la bonne rubrique.
- Obtenir un état de débours détaillé plutôt qu’un montant global non ventilé.
- Rapprocher chaque prestation de sa date, de sa nature et du poste correspondant.
- Préserver les indemnités personnelles qui ne constituent pas l’assiette du recours.
Quels postes échappent au recours des tiers payeurs ?
Les prestations ne s’imputent pas librement sur n’importe quelle indemnité. Leur nature détermine les postes qu’elles peuvent absorber. Les dépenses médicales se rapprochent des dépenses de santé ; les indemnités journalières peuvent concerner les pertes de gains pendant l’arrêt ; une rente ou une pension exige une analyse de son objet. Les postes strictement personnels ne deviennent pas disponibles simplement parce que la créance dépasse une rubrique économique.
L’expert médical ne liquide pas la créance. Il fixe toutefois des données indispensables : périodes de déficit temporaire, date de consolidation, besoins de soins futurs, séquelles et capacités professionnelles. Une incohérence entre ces conclusions et les dates des prestations peut déplacer artificiellement l’imputation. L’avocat contrôle donc le calendrier avant de construire le tableau financier.
Le droit de préférence de la victime peut également intervenir lorsque son indemnisation n’est pas intégrale, selon le régime applicable. Cette question ne se résout pas par une soustraction standard. Il faut connaître le droit à réparation, les limitations éventuelles et les postes sur lesquels le concours s’exerce. Une liquidation individualisée évite que l’organisme soit servi au détriment d’une part personnelle protégée.
Que faire si la créance semble surévaluée ?
- Une dépense médicale sans lien apparent est contestée par sa date et sa nature, puis rapprochée des comptes rendus pertinents.
- Un doublon est identifié à partir du même acte, du même montant ou de la même période figurant deux fois.
- Une prestation seulement annoncée doit être distinguée d’un versement effectif avant d’être traitée comme récupérable.
- Une imputation sur un poste personnel appelle la justification du fondement et de la correspondance invoquée.
La contestation est adressée à l’interlocuteur compétent avec les lignes précisément désignées. Elle ne remet pas en cause le principe du recours lorsque les prestations sont légitimes. Si la caisse rectifie son état, les deux versions sont conservées pour retracer le calcul. Si elle maintient la créance, l’avocat examine la voie adaptée sans bloquer inutilement les parties de l’indemnisation qui ne sont pas discutées.
Questions sur l’offre d’indemnisation de l’assureur
Comment contester une offre d’indemnisation insuffisante ?
Il faut confronter l’offre au rapport d’expertise, aux postes retenus, aux justificatifs et au régime applicable, puis formuler une contestation motivée. La stratégie dépend aussi des délais et de la portée de la transaction proposée.
Faut-il un avocat pour négocier l’offre de l’assureur ?
L’avocat n’est pas toujours obligatoire, mais il peut vérifier le rapport d’expertise, les postes retenus, les justificatifs, le régime applicable et la portée de la transaction avant de négocier ou de conseiller une autre voie.
Pourquoi l’offre est-elle parfois provisionnelle ?
Lorsque l’état de santé n’est pas consolidé, le dommage définitif ne peut pas encore être chiffré. Une provision répond aux besoins immédiats sans solder le dossier.
Pourquoi la CPAM réclame-t-elle une partie de l’indemnisation ?
Elle peut récupérer certaines prestations versées en lien avec le dommage auprès du responsable ou de son assureur, selon les règles du recours des tiers payeurs.
La créance CPAM réduit-elle toujours ce que je reçois ?
Elle s’impute sur les postes correspondants. Le résultat dépend du dommage évalué, des prestations et des règles applicables ; une déduction globale n’est pas une méthode suffisante.
Pourquoi faire analyser l’offre par un avocat ?
Un avocat compare les montants au rapport d’expertise, vérifie les postes absents, les déductions et la portée de la quittance avant que la victime n’accepte une transaction définitive.
Cette analyse complète le guide des postes de préjudice corporel.
Faire analyser votre situation
Premier rendez-vous gratuit avec Maître Lionel SARFATI à Marseille.
Délai souvent oublié : l’article L. 211-9 et le délai de trois mois après la demande, lorsque le dommage est entièrement quantifié, articulé avec les délais de huit et cinq mois.